
L'essentiel à retenir :
- Un risque venu de l’intérieur : la fraude interne est commise par un salarié, un manager ou un dirigeant pour un gain personnel, et naît d’une pression, d’une opportunité et d’une justification.
- Un coût élevé : selon l’ACFE, une organisation perd en moyenne 5 % de son chiffre d’affaires par an. Les fraudes de dirigeants sont les plus coûteuses.
- Des signaux à repérer : écritures inhabituelles, justificatifs manquants, train de vie inexpliqué, refus de prendre des congés.
- La détection passe par l’alerte : les signalements internes révèlent 43 % des fraudes, d’où l’intérêt d’une ligne d’alerte confidentielle.
- La prévention : séparation des tâches, contrôle des accès, formation des équipes, audit indépendant.
- Le cadre légal : loi Sapin 2 pour les grandes entreprises, canal de signalement obligatoire dès 50 salariés.
La fraude interne en entreprise est un risque discret mais coûteux. Elle naît de l’intérieur, dans un environnement de travail toujours plus numérique. La comprendre, la détecter et la prévenir devient un réflexe de bonne gestion.
Qu'est-ce que la fraude interne en entreprise ?
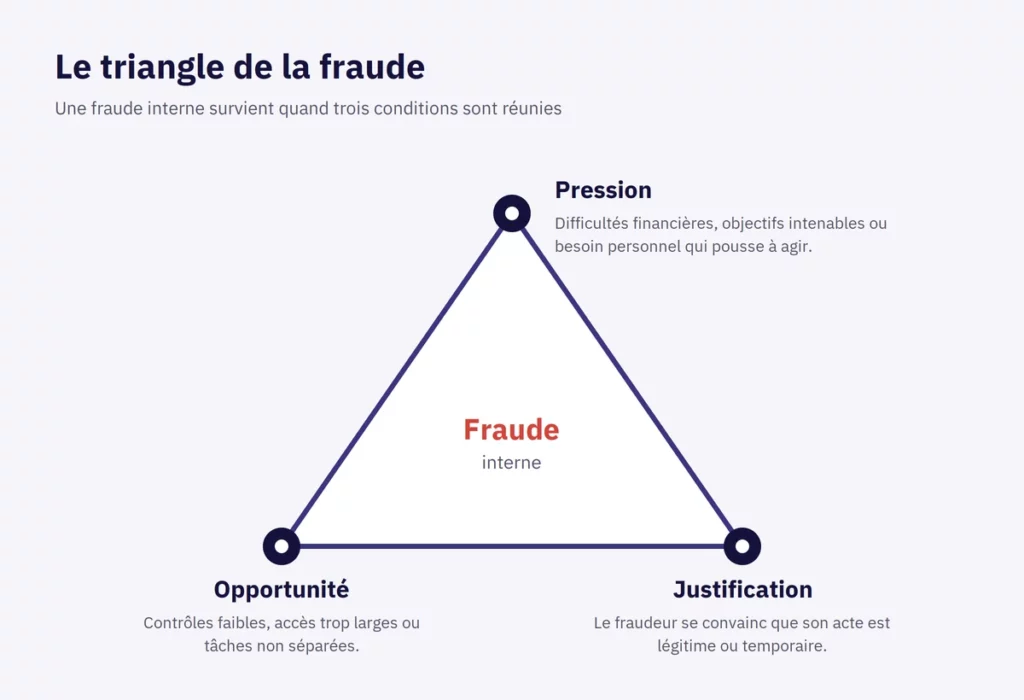
On parle de fraude interne lorsqu’un salarié, un manager ou un dirigeant trompe son organisation pour un gain personnel. Voici une définition simple à retenir. Les chercheurs résument son déclenchement par le « triangle de la fraude » : une pression, une opportunité et une justification. Agir sur ces trois leviers, au cœur de toute démarche de mise en conformité, réduit nettement le risque. Ce phénomène concerne toutes les tailles d’entreprise, en France comme ailleurs.
Différences entre fraude interne et fraude externe
La fraude interne vient d’une personne de l’entreprise ; la fraude externe, d’un tiers. Le tableau suivant en résume l’essentiel.
| Critère | Fraude interne | Fraude externe |
|---|---|---|
| Auteur | Salarié, manager ou dirigeant | Client, fournisseur, pirate informatique |
| Exemples | Détournement d’actifs, fausses notes de frais | Hameçonnage, faux fournisseur, cyberattaque |
| Parade principale | Contrôle interne et culture éthique | TEXTE À COMPLÉTER |
Les formes les plus courantes de fraude interne en 2026
Certaines méthodes reviennent régulièrement. En voici les principales :
- Le détournement d’actifs : vol de trésorerie, de stocks ou de matériel.
- La corruption et les conflits d’intérêts.
- La fraude aux états financiers, la plus coûteuse de toutes.
- La fraude aux notes de frais et à la paie.
- Les fraudes aux paiements commises ou facilitées par un collaborateur. Les faux ordres de virement relèvent généralement de la fraude externe, sauf lorsqu’ils impliquent une complicité interne ou un contournement délibéré des contrôles
Les montages financiers sophistiqués, détaillés dans notre analyse « les plus grandes fraudes à l’investissement« , côtoient des stratagèmes bien plus simples. Nos leçons à tirer des fraudes en entreprise rappellent qu’aucun secteur n’est réellement épargné.
Pourquoi la fraude interne constitue-t-elle un risque majeur pour les organisations ?
Impact financier et réputationnel de la fraude interne
Les chiffres parlent d’eux-mêmes. Le rapport 2026 de l’ACFE (Association of Certified Fraud Examiners), la principale association mondiale d’experts anti-fraude, analyse 2 402 cas répartis dans 143 pays et territoires. La perte médiane par affaire y atteint 104 000 dollars. Les professionnels interrogés estiment par ailleurs que les organisations perdent environ 5 % de leur chiffre d’affaires chaque année à cause de la fraude : il s’agit d’une estimation déclarative, et non d’une moyenne mesurée sur les dossiers étudiés.
La détection est lente : en médiane, la fraude dure environ douze mois avant d’être découverte. Les fraudes commises par des dirigeants coûtent nettement plus cher que celles des employés. Au-delà de l’argent, un scandale peut entamer durablement la réputation de l’entreprise et la confiance de ses partenaires.
Conséquences sur la gouvernance et la conformité
Une fraude peut révéler une faiblesse du contrôle interne ou le contournement de contrôles pourtant existants.Elle fragilise la gouvernance d’entreprise et expose les dirigeants à des sanctions. Se mettre à jour des normes et des procédures devient alors une priorité, coûteuse en temps et en ressources.
Risques liés aux financements européens et institutionnels
Les organismes financeurs imposent une rigueur particulière. Une dépense inéligible, une irrégularité grave ou une fraude peut conduire, selon les circonstances, à une suspension des paiements, une réduction de la subvention, une récupération des sommes versées ou, dans les cas les plus graves, une exclusion de futurs financements. Sécuriser ces processus reste décisif pour accéder sereinement aux fonds et subventions en Europe et, surtout, pour les conserver.
Comment détecter la fraude interne : signaux d'alerte et anomalies
Anomalies comptables et financières à surveiller
Certains signaux financiers doivent alerter. Des écritures inhabituelles, des paiements répétés vers un même fournisseur ou des justificatifs manquants méritent un contrôle. Ces anomalies doivent donner lieu à des vérifications internes proportionnées.Lorsque l’entreprise ou le professionnel relève du dispositif LCB-FT, les faits peuvent également devoir être examinés au regard de l’obligation de déclaration de soupçon à Tracfin. Ce réflexe dépasse d’ailleurs largement le seul secteur bancaire.
Comportements suspects des collaborateurs
Le facteur humain compte autant que les chiffres. D’après l’ACFE, 84 % des fraudeurs affichent au moins un signal comportemental avant d’être démasqués. Certains comportements peuvent constituer des signaux à examiner, mais ne prouvent jamais à eux seuls l’existence d’une fraude. Toute vérification doit reposer sur des éléments objectifs, rester proportionnée et respecter la confidentialité, le droit du travail et la protection des données personnelles.
Comment vérifier un signal d’alerte sans tirer de conclusions hâtives ?
| Signal d’alerte | Ce qu’il peut indiquer | Première vérification | Précaution |
|---|---|---|---|
| Paiement inhabituel | Erreur, fraude fournisseur ou collusion | Contrat, facture, validation et coordonnées bancaires | Ne pas conclure avant vérification |
| Justificatifs manquants | Défaut de procédure ou dépense fictive | Pièces comptables et historique | Préserver les originaux |
| Modification d’un RIB | FOVI ou fraude interne | Contre-appel sur un numéro connu | Suspendre le paiement si nécessaire |
| Refus persistant de déléguer | Risque de contournement des contrôles | Droits d’accès et séparation des tâches | Éviter tout profilage personnel |
Outils et dispositifs de contrôle interne pour détecter la fraude
La détection repose avant tout sur l’écoute. Les signalements internes découvrent 43 % des fraudes, loin devant l’audit, toujours selon l’ACFE. Une ligne d’alerte confidentielle réduit même la durée d’une fraude de moitié. Des outils numériques d’analyse de données, parfois dotés d’intelligence artificielle, repèrent les anomalies.
Vérifier ses partenaires, par une due diligence proportionnée, complète ce dispositif. Un signalement bien traité, via un lanceur d’alerte en entreprise protégé, change tout.
Votre canal d’alerte est-il conforme ?
Stratégies de prévention et de lutte contre la fraude interne
Mise en place d'un dispositif de contrôle interne robuste
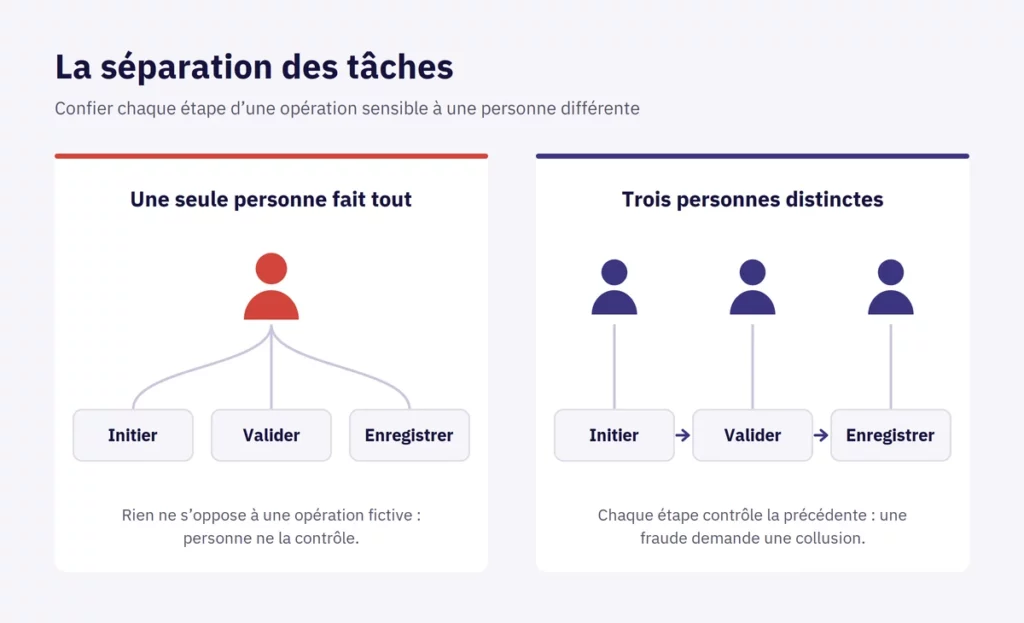
La meilleure défense reste l’organisation. La séparation des tâches, la gestion stricte des accès informatiques et la traçabilité des opérations sensibles limitent les occasions de fraude. Adapter les droits selon chaque poste renforce encore ce socle.
Formation et sensibilisation des équipes
Des équipes informées repèrent mieux les dérives. L’ACFE observe que les signalements sont deux fois plus fréquents après une formation anti-fraude. Une communication claire et une sensibilisation régulière ancrent peu à peu une culture d’éthique.
Rôle du commissaire aux comptes et de l'audit interne
Le commissaire aux comptes et l’audit interne apportent un regard indépendant. Leurs contrôles réguliers dissuadent les fraudeurs et détectent anomalies et incidents. Ils renforcent aussi la crédibilité des comptes auprès des tiers.
L’audit interne évalue les processus de maîtrise des risques et peut identifier certaines anomalies. Le commissaire aux comptes, lorsqu’il intervient, cherche notamment à obtenir une assurance raisonnable que les comptes ne comportent pas d’anomalies significatives, y compris lorsqu’elles résultent d’une fraude. Son intervention ne garantit toutefois pas la détection de toutes les fraudes.
Intégration du risque de fraude dans la gestion des risques globale
La fraude n’est pas qu’un sujet financier. L’inscrire dans la gestion globale des risques, aux côtés des enjeux cyber, technologiques et juridiques, assure une approche cohérente. Aucune solution n’offre toutefois une garantie absolue.
Cadre réglementaire et obligations légales face à la fraude interne
Loi Sapin 2 et dispositifs anti-corruption
La loi Sapin 2 de 2016 impose un programme anticorruption aux grandes entreprises. Le seuil retenu : 500 salariés et 100 millions d’euros de chiffre d’affaires. L’Agence française anticorruption, ou AFA, en contrôle l’application. L’article 17 de la loi Sapin 2 impose un dispositif de prévention et de détection de la corruption et du trafic d’influence aux entreprises employant au moins 500 salariés et réalisant plus de 100 millions d’euros de chiffre d’affaires. Des règles spécifiques s’appliquent également aux groupes dont la société mère a son siège en France. Ce dispositif anticorruption peut contribuer à la maîtrise de certains risques de fraude, mais son champ ne couvre pas indistinctement toutes les fraudes internes.
Protection des lanceurs d'alerte en entreprise
Depuis la loi Waserman de 2022, toute personnes morales de droit privé employant au moins 50 salariés doit offrir un canal et une procédure de signalement sécurisé. La protection du lanceur d’alerte n’est pas réservée aux salariés : elle peut bénéficier aux personnes entrant dans le champ de la loi lorsqu’elles signalent ou divulguent des informations de bonne foi et sans contrepartie financière directe. La protection du lanceur d’alerte n’est pas réservée aux salariés : elle peut bénéficier aux personnes entrant dans le champ de la loi lorsqu’elles signalent ou divulguent des informations de bonne foi et sans contrepartie financière directe.
Obligations de déclaration et responsabilités de la direction
La direction générale reste responsable en dernier ressort. Elle doit organiser une réponse proportionnée : préserver les preuves, protéger les personnes concernées, diligenter les vérifications nécessaires et déterminer, avec ses conseils, les suites disciplinaires, civiles, pénales ou réglementaires appropriées. Une notification à une autorité n’est obligatoire que dans les cas prévus par les textes applicables ou par la réglementation sectorielle.
Exemples de fraudes internes dans les PME et ETI européennes
Les petites organisations ne sont pas épargnées par la fraude interne, bien au contraire. Dans l’étude internationale 2026 de l’ACFE, celles de moins de 100 salariés enregistrent la perte médiane la plus élevée de toutes les catégories étudiées : 126 000 dollars par affaire.
Plusieurs facteurs peuvent l’expliquer. Des équipes réduites rendent la séparation des tâches plus difficile : une même personne peut être amenée à initier, valider et enregistrer une opération. Les contrôles y sont aussi moins formalisés, et la confiance accordée aux collaborateurs de longue date tient parfois lieu de dispositif de vérification. Dans un contexte économique tendu, une perte de cette ampleur peut fragiliser durablement la trésorerie d’une PME. La taille de l’entreprise ne constitue donc pas une protection.
- Note : les données de l’ACFE portent sur un échantillon international. Elles éclairent les tendances observées, mais ne décrivent pas spécifiquement le tissu des PME et ETI européennes.
Deux erreurs fréquentes dans la gestion d’un cas de fraude interne
Deux écueils reviennent régulièrement :
- Réagir dans la précipitation, sans preuve solide. Agir trop vite expose à des erreurs de procédure, à des preuves inexploitables et à des contentieux.
- Confondre soupçon et faute avérée. Un doute, même fondé, n’est pas une preuve. Accuser à tort peut nuire à un collaborateur innocent et engager la responsabilité de l’entreprise.
Dans les deux cas, la discrétion et la méthode doivent primer : sécuriser les éléments, limiter le cercle des personnes informées, puis enquêter de façon structurée avant toute décision.
Bonnes pratiques pour sécuriser les processus sensibles
Mieux vaut cibler les processus les plus exposés : achats, paie et trésorerie. Des points de contrôle simples, réguliers et tenus à jour y réduisent les opportunités. Certaines entreprises y ajoutent une assurance dédiée à la fraude.
VOS QUESTIONS
FAQ - Questions fréquentes sur la fraude interne
Avant de nous contacter, vous vous posez peut-être ces questions. Voici des réponses directes de nos consultants seniors.
—
Que faire dans les premières heures suivant une suspicion de fraude ?
- Préserver les documents, journaux techniques et preuves disponibles.
- Limiter les accès qui présentent un risque immédiat, sans supprimer de données.
- Restreindre l’information aux personnes habilitées.
- Évaluer les obligations juridiques ou réglementaires applicables.
- Définir une enquête proportionnée et documentée avec les fonctions compétentes.
Existe-t-il un profil type du fraudeur interne ?
Il n’existe pas de profil permettant d’identifier de manière fiable un fraudeur interne. Le niveau hiérarchique, l’ancienneté ou certains comportements peuvent influencer l’exposition au risque, mais ne constituent jamais des preuves. L’analyse doit porter en priorité sur les accès, les pouvoirs de validation, la séparation des tâches et les possibilités de contourner les contrôles.
Comment réagir face à une suspicion de fraude interne ?
Il faut préserver la confidentialité et éviter toute accusation prématurée. L’entreprise doit sécuriser les documents et journaux informatiques pertinents, limiter si nécessaire les accès sensibles et confier les vérifications à des personnes habilitées. L’enquête doit être proportionnée, impartiale, documentée et respectueuse du droit du travail et de la protection des données.
Quelles sanctions encourt un collaborateur auteur de fraude interne ?
Lorsque les faits sont établis, ils peuvent entraîner une sanction disciplinaire pouvant aller jusqu’au licenciement, selon leur gravité et dans le respect de la procédure applicable. L’entreprise peut également engager une action civile pour obtenir réparation. Des poursuites pénales sont possibles selon la qualification des faits : vol, abus de confiance, escroquerie, faux, corruption ou autre infraction..
Quelle différence entre une erreur, une irrégularité et une fraude ?
Une erreur est involontaire. Une irrégularité correspond au non-respect d’une règle, d’une procédure ou d’une obligation, mais elle n’est pas nécessairement intentionnelle. La fraude suppose une volonté de tromper afin d’obtenir un avantage indu ou de causer un préjudice. La corruption constitue une catégorie particulière d’infraction impliquant l’octroi, la proposition, la sollicitation ou l’acceptation d’un avantage indu.
Une entreprise doit-elle signaler toute fraude interne aux autorités ?
Non. Il n’existe pas d’obligation générale imposant à toute entreprise de déclarer systématiquement chaque fraude interne. Une déclaration peut néanmoins être obligatoire dans certaines situations, notamment pour les professionnels assujettis à Tracfin, les commissaires aux comptes ou certaines organisations réglementées. Une plainte ou un signalement volontaire peut aussi être envisagé selon la gravité des faits. L’entreprise doit donc vérifier les obligations applicables au cas par cas.
Un signalement anonyme doit-il être traité ?
Un signalement anonyme peut être examiné lorsqu’il contient des informations suffisamment précises et vérifiables. Son traitement doit respecter les mêmes exigences de confidentialité, d’impartialité et de protection des données qu’un signalement nominatif. L’anonymat peut toutefois compliquer les échanges avec l’auteur de l’alerte et la vérification des faits ; un canal sécurisé permettant de communiquer sans révéler son identité est donc préférable.
Qui doit mener une enquête interne pour fraude ?
L’enquête peut être conduite par des personnes internes habilitées – conformité, juridique, audit interne, ressources humaines ou sécurité – ou par un intervenant externe. L’équipe choisie doit disposer des compétences nécessaires, être indépendante des personnes mises en cause et éviter tout conflit d’intérêts. L’accès au dossier doit être limité aux personnes qui ont besoin d’en connaître.
L’employeur peut-il consulter les courriels et fichiers professionnels d’un salarié ?
L’employeur peut, sous certaines conditions, accéder aux messages et fichiers professionnels conservés sur les outils de l’entreprise. Les éléments clairement identifiés comme personnels bénéficient d’une protection renforcée. Toute investigation doit poursuivre un objectif légitime, rester nécessaire et proportionnée, respecter les règles internes et tenir compte des obligations relatives à l’information des salariés et à la protection des données. En cas de doute, une validation juridique est recommandée avant l’accès aux contenus.
Quelles entreprises doivent mettre en place une procédure interne de signalement ?
En France, les personnes morales de droit privé employant au moins 50 salariés doivent établir une procédure interne de recueil et de traitement des signalements, après consultation des instances compétentes. Cette procédure doit notamment garantir la confidentialité de l’identité de l’auteur du signalement, des personnes visées et des informations recueillies. Les modalités de calcul du seuil et de mutualisation du dispositif doivent être vérifiées selon la structure de l’organisation.